Najważniejsze zasady w pigułce
- 120 tys. zł to próg dla podstawy opodatkowania, a nie dla pensji netto.
- Po przekroczeniu limitu 32% płaci się tylko od nadwyżki, nie od całej kwoty.
- W etacie liczy się nie samo brutto, ale brutto pomniejszone o składki społeczne i koszty uzyskania.
- Jeśli masz kilka źródeł dochodu opodatkowanych skalą, próg sumuje się w skali roku.
- Kwota wolna 30 tys. zł nadal działa, ale nie zmienia samego progu 120 tys. zł.
Co naprawdę oznacza drugi próg podatkowy
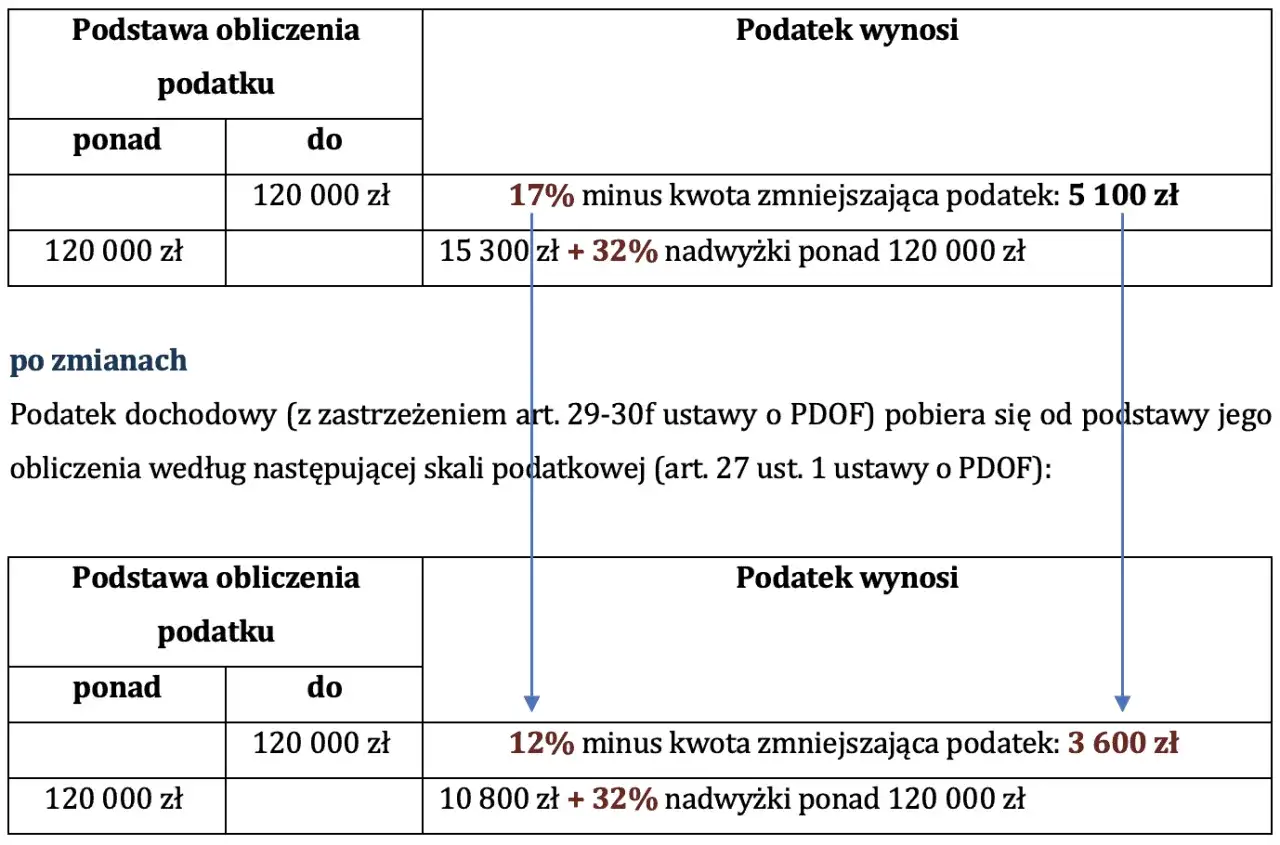
Najkrócej: chodzi o moment, w którym część Twojego dochodu do opodatkowania wchodzi w stawkę 32%. Jak podaje podatki.gov.pl, do podstawy obliczenia podatku do 120 tys. zł stosuje się 12%, a powyżej tej kwoty 32% obowiązuje wyłącznie od nadwyżki. To ważne rozróżnienie, bo wiele osób myli próg z całą wypłatą albo z kwotą widoczną na przelewie.
Ja zawsze tłumaczę to tak: państwo nie pyta, ile masz na umowie ani ile zostaje Ci po wszystkich potrąceniach, tylko jak wygląda Twoja podstawa opodatkowania. To właśnie ona decyduje o wejściu w drugi próg. A żeby nie zgadywać, trzeba rozdzielić brutto, dochód i netto.
Dlaczego 120 tys. zł nie jest ani brutto, ani netto
Tu leży źródło większości nieporozumień. Brutto to kwota z umowy przed potrąceniami, netto to to, co faktycznie trafia na konto, a próg podatkowy dotyczy jeszcze innej wartości: dochodu albo podstawy opodatkowania. Biznes.gov.pl tłumaczy to bardzo wprost: po przekroczeniu 120 tys. zł nadwyżka jest opodatkowana stawką 32%.
| Pojęcie | Co oznacza | Związek z progiem |
|---|---|---|
| Brutto | Wynagrodzenie przed potrąceniem składek i zaliczki na PIT | To tylko punkt wyjścia, nie sam limit |
| Dochód | Przychód pomniejszony o koszty uzyskania przychodów | To już kwota bliższa progowi |
| Podstawa opodatkowania | Dochód po odliczeniach, od którego liczony jest podatek | Na tej kwocie działa skala podatkowa |
| Netto | Kwota „na rękę” po wszystkich potrąceniach | Nie wyznacza progu |
W etacie to bardzo dobrze widać na prostym przykładzie. Osoba zarabiająca 10 000 zł brutto miesięcznie ma rocznie 120 000 zł brutto, ale to jeszcze nie znaczy, że przekracza drugi próg. Po odjęciu składek społecznych i standardowych kosztów uzyskania przychodu jej podstawa opodatkowania jest wyraźnie niższa niż 120 tys. zł. I odwrotnie: ktoś z wyższym brutto może do progu dojść szybciej, niż sugeruje sama umowa. Właśnie dlatego samo „brutto” bywa mylące.
Ten podział warto zapamiętać raz, bo później oszczędza sporo nerwów przy rocznym rozliczeniu i przy planowaniu budżetu domowego.
Jak samodzielnie sprawdzić, czy przekroczysz limit
Najbezpieczniej policzyć to w trzech krokach. Nie trzeba do tego skomplikowanego arkusza, choć przy kilku źródłach dochodu arkusz naprawdę pomaga.
- Zsumuj wszystkie dochody opodatkowane skalą podatkową w danym roku.
- Odejmij koszty uzyskania przychodów oraz składki społeczne, jeśli masz do nich prawo.
- Sprawdź, czy otrzymana podstawa opodatkowania przekracza 120 000 zł.
Jeżeli tak, to 32% obejmuje tylko nadwyżkę ponad 120 tys. zł. Do tej części nie dolicza się już stawki 12% z całej kwoty, tylko od nadwyżki. A na samym początku roku nie warto zakładać, że „jeszcze jest daleko” - przy kilku zleceniach albo premii rocznej próg potrafi zbliżyć się szybciej, niż się wydaje.
Ja lubię myśleć o tym progu jak o linii w kalendarzu rocznym, a nie jak o abstrakcyjnej liczbie. Jeśli Twoje dochody są nieregularne, kontrola miesiąc po miesiącu daje znacznie lepszy obraz niż jednorazowe spojrzenie na pensję.
Jak to wygląda w etacie, zleceniu i działalności
Tu zaczynają się praktyczne różnice, które często decydują o błędnej interpretacji. To, że ktoś słyszy o progu 120 tys. zł, nie znaczy jeszcze, że każdy jego dochód jest liczony tak samo. Liczy się forma opodatkowania i to, czy przychody są opodatkowane skalą.
| Sytuacja | Jak działa próg | Co warto pamiętać |
|---|---|---|
| Umowa o pracę | Liczy się roczny dochód do opodatkowania po składkach społecznych i kosztach | Płatnik może zmienić zaliczki w trakcie roku, gdy zbliżasz się do limitu |
| Umowa zlecenie | Mechanizm jest podobny, ale zależy od składek i kosztów | Próg może pojawić się szybciej, jeśli przychodów nie obniżają składki społeczne |
| Działalność gospodarcza na skali | Dochód z działalności sumuje się z innymi dochodami opodatkowanymi skalą | Wzrost kosztów może przesuwać moment wejścia w drugi próg |
| Działalność liniowa lub ryczałt | Ten próg nie działa w taki sam sposób jak przy skali | To inny model opodatkowania, więc nie myl go z PIT-em według skali |
Najważniejszy wniosek jest prosty: jeśli masz kilka źródeł przychodu opodatkowanych według skali, próg liczy się łącznie. Kto ma etat i dodatkowe zlecenia, ten nie „zaczyna od zera” dla każdej umowy osobno. W praktyce właśnie to zaskakuje najbardziej, bo dochód z pozoru wygląda niewinnie, a po zsumowaniu cały obraz jest już zupełnie inny.
To też dobry moment, żeby spojrzeć na swój model zarobków szerzej, bo sam próg podatkowy nie działa w próżni - obok niego stoją koszty, składki i forma rozliczenia.
Najczęstsze błędy przy liczeniu progu
W codziennej rozmowie o podatkach widzę kilka powtarzalnych pomyłek. Nie są spektakularne, ale potrafią prowadzić do błędnej rezerwy finansowej albo do zaskoczenia przy dopłacie podatku.
- Mylenie brutto z podstawą opodatkowania - to najczęstszy błąd i jednocześnie najłatwiejszy do uniknięcia.
- Liczenie progu od miesięcznej pensji zamiast od sumy rocznej.
- Pomijanie kilku źródeł dochodu, które później sumują się w zeznaniu rocznym.
- Zakładanie, że 32% dotyczy całego dochodu po przekroczeniu limitu.
- Ignorowanie kosztów uzyskania przychodu, które mogą realnie obniżyć podstawę opodatkowania.
Najgroźniejszy z nich to pierwszy, bo prowadzi do złego wniosku już na starcie: ktoś widzi 120 tys. zł brutto i uznaje, że automatycznie wchodzi w drugi próg. Tymczasem dla wielu osób to jeszcze daleka droga. Z kolei inni zakładają, że skoro dostają pensję netto, to właśnie ta kwota jest ważna podatkowo. Nie jest.
Jeżeli uporządkujesz te trzy pojęcia, kolejne decyzje podatkowe robią się dużo prostsze. A gdy to już jasne, pozostaje pytanie, co praktycznie zrobić, kiedy zbliżasz się do granicy.
Co zrobić, gdy zbliżasz się do granicy 120 tys. zł
Jeśli widzisz, że Twój roczny dochód rośnie, nie czekaj do końca roku. Lepiej wcześniej odkładać część środków niż później nadrabiać zaległość z jednego przelewu. Ja zwykle rekomenduję trzy proste działania: kontrolę dochodu narastająco, odłożenie rezerwy podatkowej i sprawdzenie, czy nie masz dodatkowych kosztów albo ulg, które jeszcze obniżą podstawę opodatkowania.
- Odkładaj osobno środki na ewentualną dopłatę PIT, najlepiej od miesiąca, w którym dochód zaczyna wyraźnie rosnąć.
- Sprawdzaj narastająco sumę dochodu do opodatkowania, a nie tylko wysokość ostatniej wypłaty.
- Przy kilku źródłach dochodu pilnuj, czy płatnicy pobierają zaliczki w odpowiednim momencie.
- Nie opieraj się wyłącznie na „brutto z ogłoszenia” - to za mało, żeby ocenić próg.
- Jeśli rozliczasz się samodzielnie z działalności, porównuj wynik miesięczny z prognozą roczną, a nie z intuicją.
W podatkach najbardziej opłaca się spokój i regularność. Jedno dobre policzenie na początku roku często daje więcej niż szybkie poprawki robione w panice pod koniec grudnia. I właśnie tak warto patrzeć na drugi próg: nie jak na karę, tylko jak na element planowania finansów.
Co warto zapamiętać przed rocznym rozliczeniem
Najbardziej praktyczna odpowiedź brzmi tak: drugi próg podatkowy dotyczy dochodu do opodatkowania, a nie pensji netto. Sama kwota 120 tys. zł nie jest więc prostym odpowiednikiem brutto z umowy, bo po drodze pojawiają się składki, koszty uzyskania przychodu i czasem kilka źródeł zarobku. To właśnie te elementy decydują, czy i kiedy wchodzisz w 32%.
Jeśli chcesz uniknąć zaskoczenia, patrz na dochód roczny, licz próg narastająco i nie mieszaj wypłaty „na rękę” z podstawą opodatkowania. Wtedy cały mechanizm staje się dużo bardziej przewidywalny, a roczne rozliczenie przestaje być loterią.